E 25 ale lunii. Mai sunt 5 zile până la salariu. Te uiți în cont și mai ai 50 de lei. Simți o strângere în stomac. „Dar unde s-au dus banii?” – te întrebi pentru a suta oară luna asta.
Cunosc această poveste. Am auzit-o de la sute de familii românești. Familia Popescu din Brașov, de exemplu. Soțul lucrează în IT, soția e profesoară. Venituri decente – peste 10.000 de lei pe lună. Și totuși, în fiecare lună, aceeași întrebare: „Unde s-au dus banii?”
Nu e vina ta că nu te-a învățat nimeni cum să gestionezi banii. În școală nu am avut nicio oră despre asta. Părinții noștri au trăit alte vremuri, cu alte provocări. Dar vestea bună e că nu e complicat să înveți. Un buget nu e o cămașă de forță – e harta ta către liniște financiară.
La finalul acestui articol, vei avea un sistem simplu pe care îl poți implementa astăzi. Nu mâine, nu luni – astăzi.
Și iată realitatea: studiile arată că 7 din 10 români nu au un buget lunar. Rezultatul? Stres financiar constant, datorii care cresc, și zero economii pentru situații de urgență. Dar tu nu vei mai fi în această statistică.
Dar de ce să nu faci un buget lunar?
Înainte să construim ceva nou, hai să demolăm barierele care ne împiedică.
„Nu am suficienți bani ca să fac buget”
Asta e ca și cum ai spune că ești prea bolnav ca să mergi la doctor. Tocmai când ai puțini bani, bugetul devine cel mai important instrument.
Gândește-te așa: o familie cu 4.000 de lei pe lună are chiar mai multă nevoie de buget decât una cu 10.000 de lei. Când marja de eroare e mică, fiecare leu contează dublu.
„Bugetul înseamnă să nu mai cheltuiesc nimic”
Nu e adevărat! Bugetul înseamnă să cheltuiești CONȘTIENT, nu să nu cheltuiești deloc.
E ca navigatorul Waze in mașină. Nu te oprește să mergi unde vrei tu. Dar te ajută să ajungi eficient, evitând zonele cu trafic aglomerat și fără să te rătăcești. Bugetul e navigatorul banilor tăi.
„E prea complicat, nu am timp”
Hai să fim sinceri: petreci două ore pe zi pe Facebook și Instagram. Dar nu găsești 15 minute pe săptămână pentru banii tăi?
După ce stabilești sistemul (și durează o singură dată, câteva ore), mentenanța e de 15 minute săptămânal. Atât. Pentru liniștea minții tale. Merită de zece ori investiția.
„Soțul/soția se va supăra că îi controlez banii”
Bugetul nu e instrument de control – e instrument de echipă. Nu e despre „banii mei” și „banii tăi”. E despre „banii noștri” și „obiectivele noastre”.
Când stați împreună la masă și decideți împreună unde merg banii, nu mai există conflicte. Există conversații constructive.
Rădăcinile culturale
Avem o moștenire complicată cu banii. Din vremea comunismului, am moștenit mentalitatea „trăim de pe-o zi pe alta”.
În școli nu am învățat nimic despre bani. Părinții noștri nu ne-au învățat, pentru că nici ei nu au învățat de la părinții lor.
Dar ciclul ăsta trebuie să se oprească cu tine. Acum.
Ce este un buget (și ce NU este)?
Bugetul e simplu: un plan pentru banii tăi ÎNAINTE să îi cheltuiești.
E ca o rețetă de gătit. Când vrei să faci sarmale, nu începi să tai varza la întâmplare. Știi ce ingrediente ai nevoie, în ce cantitate, și ce pași urmezi. La fel e cu banii.
Ce NU este bugetul
❌ Nu este o cămașă de forță financiară
Nu te leagă, nu te sufocă, nu te oprește să trăiești.
❌ Nu este o listă de lucruri pe care nu le poți cumpăra
E exact opusul – e lista de lucruri pe care ȚI LE PERMIȚI să le cumperi.
❌ Nu este pentru „oamenii bogați” sau „contabilii”
E pentru oricine câștigă bani și vrea să nu-i piardă pe nimic.
❌ Nu trebuie să fie perfect matematic până la ultimul ban
Aproximarea inteligentă bate perfecțiunea exagerată.
Ce ESTE bugetul
✅ Este un instrument de libertate
Știi exact ce îți permiți. Poți spune „Da” fără vinovăție și „Nu” fără regret.
✅ Este un plan care reflectă valorile și prioritățile tale
Tu decizi ce e important. Vouă vă place să călătoriți? Bugetul reflectă asta. Vă place să mâncați în oraș? Perfect, e loc și pentru asta.
✅ Este un sistem care te ajută să dormi liniștit
Nu mai stai cu inima strânsă când sună telefonul – „Oare e din nou de la bancă?”
✅ Este o conversație sinceră cu banii tăi
„Dragii mei bani, uite atâția sunteți. Iată unde aș vrea să mergeți luna asta. Haideți să ne ocupăm de treaba asta.”
Învățămintele bunicului
Pe vremea bunicilor noștri, lucrurile erau mai simple, dar principiile erau la fel de valabile.
Bunica știa EXACT cât costă pâinea, uleiul, făina, zahărul. Ținea socoteala în cap sau pe o hârtie la bucătărie. Nu cumpăra nimic mare fără să se gândească de două ori. Avea plic pentru fiecare cheltuială mare – unul pentru iarnă, unul pentru sărbători, unul pentru reparații.
Acum lumea e mai complicată – avem carduri, aplicații, abonamente, rate. Dar principiul rămâne același: să știi unde sunt banii și unde trebuie să meargă.
Beneficiile concrete ale unui buget
Bugetul elimină stresul financiar
Familia Ionescu din Ploiești mi-a povestit că după doar 3 luni cu buget, au început să doarmă mai bine. Nu mai verificau obsesiv contul bancar în fiecare zi. Știau exact când vine factura la curent și aveau banii pregătiți.
„Înainte, fiecare notificare de la aplicația bancară îmi creștea tensiunea”, mi-a spus Andrei Ionescu. „Acum, știu exact la ce să mă aștept: știu fiecare ban care intră și care iese. Sunt mai liniștit, așa cum nu am mai fost de mulți ani.”
Cu un buget atingi obiective care păreau imposibile
Familia Popescu visa la un concediu mai exotic, pe alt continent. „Nu ne permitem” spuneau mereu. Până când au făcut buget și au descoperit că pot economisi 1000 de lei pe lună dacă renunță la cheltuieli nesemnificative.
După doi ani: două săptămâni în Asia. Plătite integral, fără datorii, fără stres.
Alt exemplu: fondul de urgență. Pare un munte. „Cum să strâng 10.000 de lei?” Dar când pui deoparte 200 de lei în fiecare lună, în 4 ani ai suma. Și dacă crești suma la 500 de lei, în doar 20 de luni ai un buffer serios.
Bugetul reduce conflictele în cuplu
Studiile arată că 70% din divorțuri au o componentă financiară semnificativă. Banii sunt sursa numărul unu de conflicte în cupluri.
Dar când ai un buget, conversația se schimbă complet:
În loc de: „DE CE AI CHELTUIT 600 DE LEI PE HAINE?!”
Devine: „Hm, bugetul nostru pentru haine era 400 lei luna asta. Hai să vedem cum ajustăm pentru luna viitoare.”
Bugetul devine terenul neutru. Nu mai e „tu împotriva mea”. E „noi împotriva problemei”.
Bugetul îți arată „scurgerile” de bani
Asta e revelația care șochează pe toată lumea.
Cafeaua de la automatul de la serviciu. 10 lei pe zi, nu pare mult, nu? Dar înmulțește:
- 10 lei/zi × 20 zile lucrătoare = 200 lei/lună
- 200 lei/lună × 12 luni = 2.400 lei/an
Pentru o cafea pe care o bei în 5 minute.
Sau abonamentele. Netflix – 50 lei. Spotify – 30 lei. Sala de fitness pe care n-ai mai fost de 6 luni – 150 lei. HBO – 35 lei. Acolo se duc 265 lei pe lună, 3.180 lei pe an, pentru servicii pe care le folosești parțial sau deloc.
Sau mâncarea comandată. „Nu am chef să gătesc azi.” Glovo, Tazz – 80 lei comanda. De două ori pe săptămână. 640 lei pe lună. 7680 lei pe an.
Nu spun că trebuie să renunți la toate. Spun că trebuie să știi unde se duc banii. Apoi poți să decizi tu ce merită și ce nu.
Bugetul te ajută să construiești disciplină financiară
Bugetul e ca sala de fitness pentru banii tăi. Primele luni sunt grele. Te doare. Vrei să renunți. Dar după 3 luni, devine obișnuință. După 6 luni, devine automată. După un an, nu mai poți trăi fără.
Dezvolți „instinctul” pentru decizii financiare inteligente. Copiii tăi te văd. Învață din exemplul tău. Le construiești un viitor financiar mai bun fără să le ții predici – doar prin exemplu.
Bugetul îți dă control și predictibilitate
Când ai buget, știi răspunsurile:
„Mergem în oraș la restaurant vineri?” – Știi imediat dacă da sau nu, fără să te simți vinovat indiferent de răspuns.
„Vrei să ne luăm TV nou?” – Nu mai e ghicitori. Vezi bugetul, vezi economiile, iei decizia informată.
„Cât ne costă reparația mașinii?” – Ai fondul de urgență. Nu intri în panică.
Controlul ăsta nu e restrictiv – e eliberator.
Metoda simplă de a face un buget
Hai să construim împreună bugetul tău. Pas cu pas. Simplu și fără complicații inutile.
PASUL 1: Stabilește-ți veniturile (Săptămâna 1)
Ăsta e primul lucru: trebuie să știi CÂT intră în casă lunar.
Ce incluzi:
- Salarii nete (cât încasați efectiv din salariu, fără taxe și impozite)
- Venituri din freelancing sau activități independente
- Chirii pe care le încasezi pentru proprietăți închiriate
- Orice altă sursă regulată de venit
Sfatul bunicului:
📌 Calculează pe baza celui salariului tău obișnuit. Bonusurile și primele sunt extra, nu le include în bugetul de bază. În acest fel, nu vei fi afectat într-o lună în care nu ai luat primă.
Exemplu practic – Familia Popescu (Ploiești):
- Salariu soț (lucrează în I.T.): 6.500 lei net
- Salariu soție (profesoară): 4.200 lei net
- TOTAL VENIT LUNAR: 10.700 lei
Scrie suma asta mare, cu marker, pe un post-it. E cifra ta de start.
PASUL 2: Urmărește cheltuielile o lună întreagă (Săptămâna 2-5)
Asta e partea pe care mulți o sar – și e cea mai importantă. Trebuie să știi UNDE SE DUC banii tăi, ca să poți face un plan realist.
Sunt multe metode simple de tracking. Depinde de tine s-o alegei pe cea care ți se potrivește mai bine:
Opțiunea 1: Aplicație mobilă
- Wallet (română, simplă, gratuită)
- Money Manager (foarte detaliată)
Descarcă-o astăzi. La fiecare cheltuială, deschizi app-ul și notezi.
Opțiunea 2: Excel sau Google Sheets
- Descarcă un template gratuit
- La sfârșitul zilei, completezi ce ai cheltuit
Opțiunea 3: Metoda bunicii
- Un caiet și un pix
- Funcționează perfect, zero complicații
- Fiecare seară, 5 minute, scrii ce ai cheltuit
Opțiunea 4: Bonuri fiscale
- Poți alege să stângi toate bonurile și să le păstrezi pe toate într-un plic
până când îți faci timp să le sortezi și notezi cheltuielile
Ce e important:
- Să notezi TOATE cheltuielile – chiar și cafeaua de 5 lei
- Data, suma, categoria (mâncare, transport, etc.)
- NU trage concluzii acum – doar observă și notează
Categoriile de bază:
- Locuință – rată/chirie, întreținere, utilități
- Mâncare – supermarket, piață, restaurant
- Transport – benzină, abonament, Uber, taxi
- Sănătate – medicamente, asigurare, consultații
- Educație – școală copii, cărți, cursuri
- Personal – îmbrăcăminte, coafor, cosmetice
- Distracție – cinema, ieșiri, hobby-uri
- Altele – tot ce nu se încadrează în punctele de mai sus
PASUL 3: Analizează unde se duc banii (Săptămâna 6)
După o lună de notat cheltuielile, e timpul să te uiți la date. Pregătește-te, s-ar putea să fii surprins!
Întrebări cheie:
- Care cheltuieli se repetă în fiecare lună? (fixe)
- Care variază mult de la lună la lună? (variabile)
- Care te-au surprins neplăcut?
- Unde simți că ai cheltuit prea mult?
- Ce ai putea reduce fără să simți diferența mare?
Exemplu – Familia Popescu, descoperiri după o lună:
„Nu ne-a venit să credem!”, mi-a spus Maria Popescu. „Am cheltuit 1.200 de lei pe food delivery de la Glovo și Tazz / Wolt! O MIE DOUA SUTE! Pentru că ‘nu aveam chef să gătim’ sau ‘eram prea obosiți’. Și 400 de lei pe abonamente la Netflix, Sky Showtime și Disney pe care nici măcar nu le folosim constant.”
Asta e puterea tracking-ului. Îți arată care este realitatea, nu ceea ce crezi tu că se întâmplă.
PASUL 4: Creează bugetul tău (Săptămâna 7)
Acum vine magia. Ai veniturile. Ai istoricul cheltuielilor. E timpul să faci PLANUL pentru viitor.
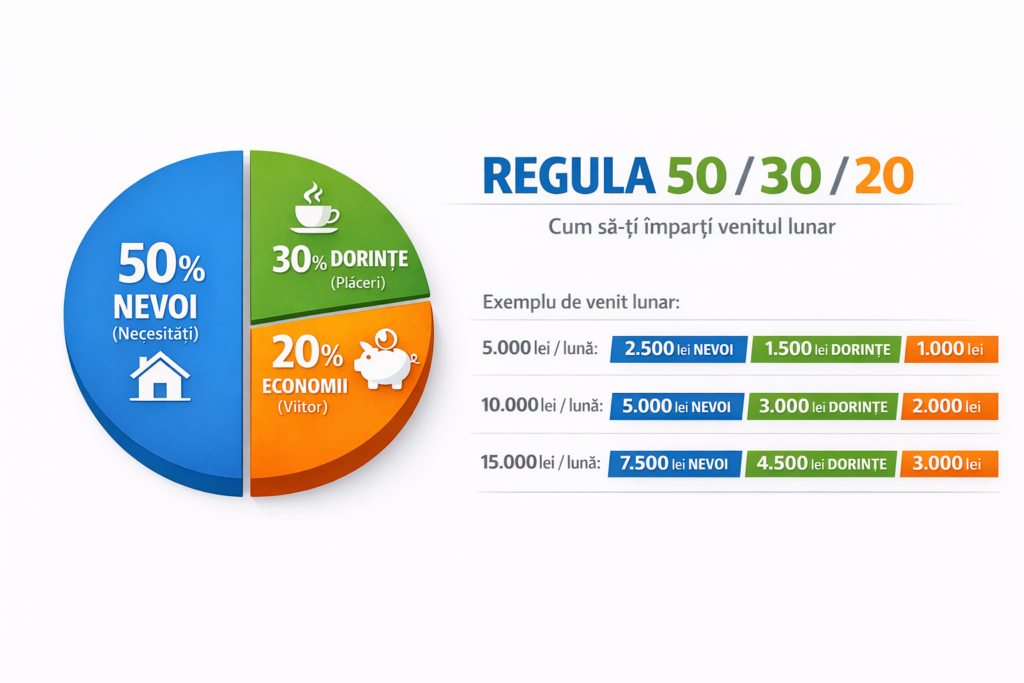
Folosim Regula 50/30/20, adaptată pentru realitățile din România:
- 50% – Nevoi esențiale (lucruri fără care nu poți trăi)
- 30% – Dorințe (lucruri care îți fac viața mai plăcută)
- 20% – Economii și datorii (viitorul tău)
TABEL: Exemplu buget Familie Popescu – 10.700 lei
| NEVOI ESENȚIALE (50%) | 5.350 RON |
| Rată bancară (apartament) | 2.200 RON |
| Utilități + întreținere | 800 RON |
| Mâncare (supermarket, piață) | 1.500 RON |
| Transport (benzină) | 600 RON |
| Asigurări (RCA, sănătate) | 250 RON |
| DORINȚE (30%) | 3.210 RON |
| Restaurante/ieșiri | 600 RON |
| Îmbrăcăminte | 400 RON |
| Distracție copii | 300 RON |
| Hobby-uri (cărți, etc.) | 200 RON |
| Telefoane + internet | 150 RON |
| Abonamente diverse (Netflix, etc.) | 100 RON |
| Rezervă flexibilă | 1.460 RON |
| ECONOMII ȘI VIITOR (20%) | 2.140 RON |
| Fond de urgență | 1.000 RON |
| Vacanță (economii lunare) | 500 RON |
| Cadouri/sărbători | 300 RON |
| Investiții pentru viitor | 340 RON |
Important: Asta e un exemplu. Bugetul TĂU va arăta diferit, pentru că prioritățile tale sunt diferite. Și asta e perfect normal.
Dacă rata ta e mai mare, poate Nevoile vor reprezenta 60%. Dacă nu ai datorii, poate vei putea crește Economiile la 30%. Adaptează socoteala la realitatea ta, niciun șablon nu e perfect.
PASUL 5: Implementează și ajustează
Bugetul nu e un document pe care îl faci o dată și îl uiți. E un sistem viu care se modifică, se transformă, evoluează.
Săptămânal (15 minute):
- Duminică seara sau luni dimineața
- Verifici cheltuielile vs buget
- Notezi devierile și motivele
- „Am cheltuit 200 lei extra pe mâncare – a fost ziua lui tata”
Lunar (30 minute):
- Revizuire completă
- Ce a mers bine? Ce a mers prost?
- Ajustări pentru luna viitoare
- Sărbătorește victoriile mici!
Sfaturi practice care funcționează:
- Metoda plicurilor pentru categorii problematice
Dacă cheltuiești prea mult la restaurant, scoate banii cash la început de lună. Când se termină plicul, s-a terminat bugetul pentru categoria asta. - Plătește-te pe tine primul
Nu aștepta sfârșitul lunii să vezi ce mai rămâne pentru economii. PRIMA ZI din lună, transferi suma de economii într-un cont separat. Restul e pentru cheltuieli. - Bugetul „buffer”
Adaugă 5-10% pentru neprevăzute. Viața nu e perfectă. Mașina se poate strica. Copilul poate avea nevoie urgent de ceva pentru școală.
Sfatul bunicului:
📌 „Primul buget e ca prima dată când faci sarmale – n-o să iasă perfect. Dar a zecea oară când îl faci, o să-ți iasă și cu ochii închiși. Ai răbdare și exersează!„
Greșeli comune și cum să le eviți
Greșeala #1: Bugetul e prea restrictiv
Mulți încep cu entuziasm: „Gata, de azi renunț la tot! Zero restaurant! Zero cafea! Zero distracție!”
După două săptămâni: frustrare și abandon total.
Soluția: Include în buget „bani pentru cheltuit aiurea”. Chiar dacă suma e doar de 200 lei pe lună pentru lucruri impulsive. Ai nevoie de aer în sistem.
Greșeala #2: Nu ți-ai implicat partenerul
Dacă tu faci buget și partenerul nu știe nimic, bugetul o să eșueze. Garantat.
Soluția: Ședință lunară de buget împreună. Pune masa frumos, ia o sticlă de vin, ceva bun de mâncat. Fă-o o experiență plăcută. Discutați despre obiective comune, despre provocări, despre ce vreți să realizați împreună.
Greșeala #3: Ești prea perfecționist
„Trebuie să țin cont de fiecare ban!” „Trebuie să fie perfect la leu!” „Am cheltuit 105 lei în loc de 100, am eșuat!”
Nu. Oprește-te!
Soluția: „Un buget aproximativ PUS ÎN PRACTICĂ e infinit mai bun decât un buget perfect IGNORAT.” E OK să-ți atingi obiectivul doar 80%, nu alerga după 100%.
Greșeala #4: Ai uitat cheltuielile sezoniere
Ianuarie: totul merge perfect. August: RCA – 1500 lei. Te-a luat prin surprindere. Decembrie: cadouri de Crăciun – 2.500 lei. Din nou, surpriză.
Soluția:
- Scrie toate cheltuielile anuale (RCA, asigurări, cadouri, excursii)
- Calculează suma totală
- Împarte la 12
- Economisește lunar suma aia
Exemplu: Cheltuieli anuale = 6.000 lei → Economisești 500 lei/lună → Când vine cheltuiala, ai banii pregătiți
Greșeala #5: Ai renunțat după prima lună eșuată
„Am făcut buget. Prima lună am depășit la 5 categorii. Bugetul nu e pentru mine.”
Greșit! TOATĂ LUMEA depășește prima lună. Și a doua. Și poate a treia.
Soluția: Primele 3 luni sunt învățare, nu perfecțiune. Fiecare lună ajustezi. Fiecare lună înveți ceva despre tiparele tale de cheltuieli. După 3 luni, începi să te obișnuiești cu procesul și totul devine natural.
[CHECKLIST PRINTABIL: 5 pași pentru primul tău buget]
□ PASUL 1: Calculează venitul lunar total (suma minimă garantată)
□ PASUL 2: Urmărește TOATE cheltuielile timp de 1 lună
Metoda aleasă: ________________
□ PASUL 3: Analizează datele și identifică „scurgerile”
□ PASUL 4: Creează bugetul folosind regula 50/30/20
- 50% Nevoi = _____ lei
- 30% Dorințe = _____ lei
- 20% Economii = _____ lei
□ PASUL 5: Implementează și revizuiește săptămânal
□ BONUS: Stabilește un obiectiv financiar pentru 6 luni
Obiectivul meu: ________________
Instrumente și resurse
Aplicații recomandate (gratuite)
Wallet – Interfață simplă în limba română, perfectă pentru începători. Disponibilă pe iOS și Android.
Money Manager – Mai detaliată, pentru cei care vor statistici și grafice avansate.
Excel/Google Sheets – Pentru cei care preferă controlul total. Poți găsi zeci de template-uri gratuite online căutând „template buget familie România”.
Resurse suplimentare
- Calculator 50/30/20 – Introdu venitul, vezi automat împărțirea
- Lista cheltuieli lunare tipice – Ca să nu uiți nimic când faci bugetul
- Ghid conversații despre bani în cuplu – Cum să discutați constructiv
Timpul pentru acțiune
Bugetul nu e complicat. Nu e restrictiv. Nu e doar pentru alții.
E o hartă simplă pentru banii tăi. O hartă care te duce de la „Unde s-au dus banii?” la „Știu exact unde sunt banii mei.”
De la stres la liniște. De la certuri la conversații constructive. De la vise imposibile la obiective realizabile.
Transformarea asta începe cu o decizie. Și decizia aia o poți lua astăzi.
Provocarea ta pentru săptămâna aceasta
Nu peste o lună. Nu când „o să ai timp”. ACUM.
- Pune pe hârtie toate veniturile familiei tale
Un simplu A4. O linie pentru fiecare venit. Totalul la final. - Descarcă o aplicație de buget SAU ia un caiet
Alege una din aplicațiile de mai sus. Sau ia un caiet din dulap. Astăzi. Acum. - Începe să notezi FIECARE cheltuială
Fără să judeci. Fără să te simți vinovat. Doar observă. Notează.
Asta e tot. Trei pași simpli. Pentru prima săptămână.
Ce să înveți de la bunicul tău?
Bunicul tău nu a ajuns să aibă ce are peste noapte. A planificat. A economisit. A avut răbdare. A ținut cont de fiecare leu, pentru că fiecare leu conta.
Tu poți la fel. Ai chiar mai multe instrumente decât a avut el. Tot ce îți lipsește e să începi.
Drumul de 1000 de kilometri începe cu un singur pas.
Primul tău pas e astăzi.
Articolul ți-a fost util? Ajută și alte familii – dă SHARE.
Vrei să primești următorul articol (despre Regula 50/30/20 explicată în detaliu)?
→ ABONEAZĂ-TE la newsletter (link)
Întrebare pentru tine: Care e cea mai mare provocare în gestionarea banilor tăi? Scrie în comentarii – vreau să știu pentru ce să scriu următoarele articole.
Cu drag și respect pentru drumul tău financiar,
Echipa de la Alege Bunăstarea
„Învață să iei deciziile financiare bune pe termen lung”
P.S. Salvează articolul ăsta. O să ai nevoie de el când vei face primul review lunar al bugetului. Și apoi când vei ajuta un prieten să își facă primul buget. Și apoi când copilul tău o să te întrebe „Tati/Mami, ce e bugetul?”
Drumul tău spre bunăstare financiară tocmai a început. 🌱